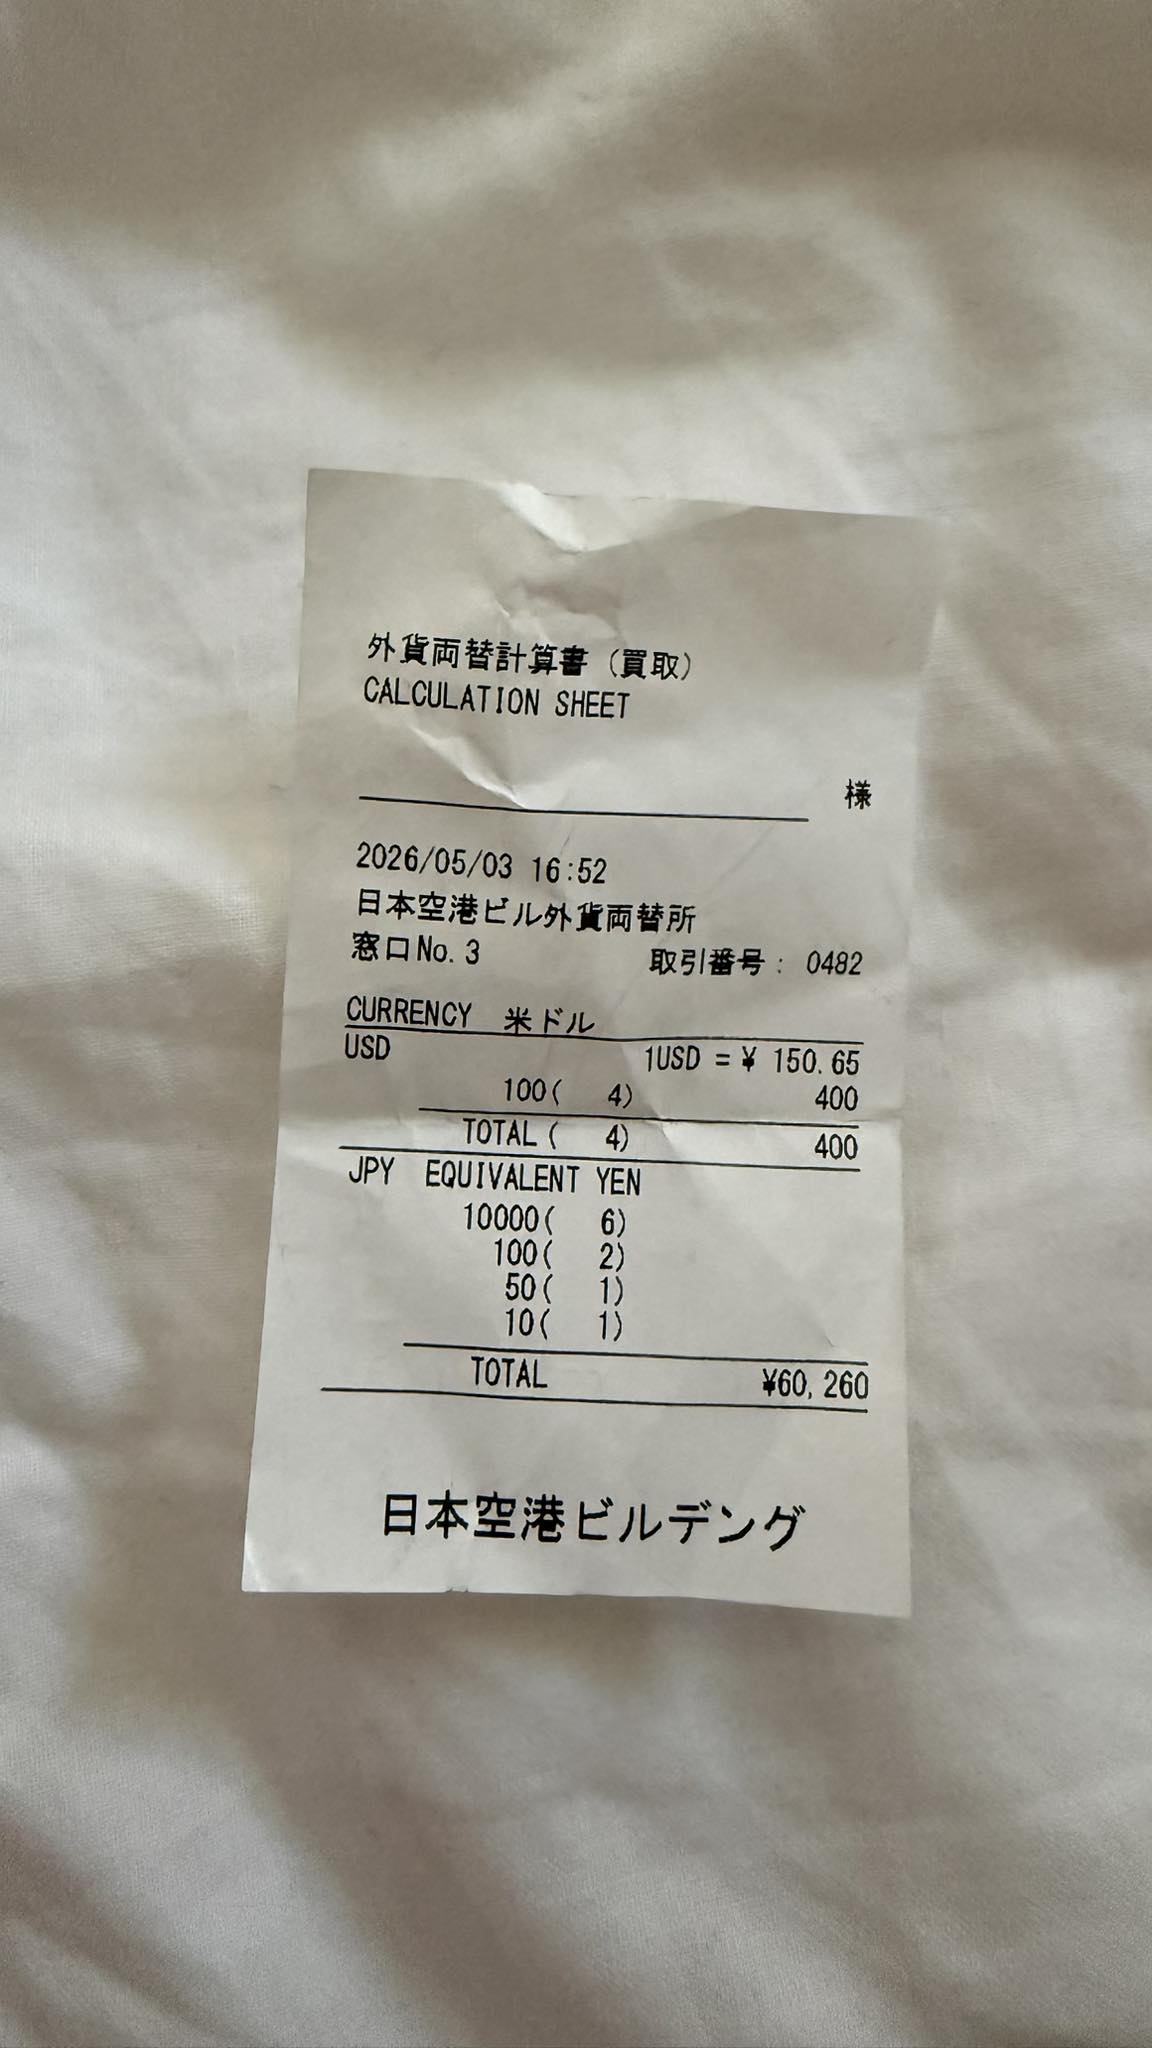
海外通販での買い物や海外旅行の予約、あるいは推し活グッズの個人輸入などを進める際、画面に表示された「$400」という数字を見て立ち止まる人は少なくありません。為替レートの激しい値動きが日常化した2026年の現在、400ドルが日本円でいくらに相当するのかは、家計や予算管理において無視できない関心事です。
単純にニュースで流れる為替レートを掛けるだけでは、実際の支払い額を把握したことにはなりません。クレジットカードの決済手数料や独自の為替レートが上乗せされることで、想定より数千円も高い請求が届くケースが後を絶たないためです。本稿では、最新相場における400ドルの円換算額から、決済時に潜む「見えないコスト」の正体までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:400ドルは1ドル=150円〜155円前後で推移する相場において、約60,000円〜62,000円が目安となる。
- 要点2:クレカ決済やPayPalでは2.2%〜4%程度の手数料が上乗せされ、実際には1,500円〜2,500円前後の余計な負担が発生する。
- 要点3:海外決済時は「日本円建て」を避け「現地通貨(米ドル)建て」を選ぶことが、余計な為替差損を防ぐ鉄則である。
【速報換算】400ドルは日本円で今いくら?相場別のリアル換算早見表
米ドル円のリアルタイム為替レートは刻一刻と変動しています。現在相場の基準となるレートをもとに、400ドルを日本円へ換算した一覧を整理しました。
| 米ドル円レート(1ドルあたり) | 400ドルの日本円換算額 | 相場の位置づけ |
|---|---|---|
| 145円 | 58,000円 | 円高方向への調整局面 |
| 150円 | 60,000円 | 心理的な節目となる基準ライン |
| 153円 | 61,200円 | 近年のコアレンジ水準 |
| 155円 | 62,000円 | 円安圧力が強まる警戒ゾーン |
| 160円 | 64,000円 | 歴史的な円安ピーク圏 |
1ドルあたり5円動くだけで、400ドルの買い物では2,000円もの価格差が生じます。数年前の感覚で「1ドル=110円〜120円」と考えていると、4万円台半ばのつもりだった支払いが6万円を超えてくるため、金銭感覚のアップデートが欠かせません。
海外通販・クレカ決済の落とし穴|請求額が跳ね上がる手数料の真相
米ドルの価格表記を日本円に直す際、最も多くの人が見落としがちなのが「決済プラットフォームごとの為替手数料」です。ネットショップで「400ドル」と表示されていても、カード会社の請求明細に記載される金額は確実にそれ以上になります。
日本の主要クレジットカード各社は、海外利用時に2.20%〜3.85%程度の「海外事務手数料」を設定しています。2024年から2025年にかけて各社が手数料率の引き上げに踏み切った影響もあり、現在はかつてよりもコスト負担が増しているのが実情です。
仮に1ドル=153円のタイミングで400ドル(元値:61,200円)を決済した場合、手数料の差によって実際の請求額は以下のように膨らみます。
- 一般的なクレジットカード(手数料2.20%想定):約62,546円(+1,346円)
- 手数料引き上げ後のカード(手数料3.63%想定):約63,421円(+2,221円)
- PayPal決済(独自通貨換算レート・約4.0%上乗せ):約63,648円(+2,448円)
さらに見逃せないのが、「決済ボタンを押した日」のレートではなく、「カード会社にデータが届いた日(数日後)」のレートが適用されるというルールです。購入後に為替が円安へ振れた場合、上乗せされた手数料と相まって想像以上の高額請求となって現れます。
海外サイトの「日本円決済(DCC)」を選んではいけない決定的理由
海外のホテル予約サイトや大手ECサイトで決済画面を進めると、「JPY(日本円で支払う)」か「USD(米ドルで支払う)」かの選択を迫られる場面があります。親切心から提示されているように思えるこの機能は、専門用語で「ダイナミック・カレンシー・コンバージョン(DCC)」と呼ばれる仕組みです。
日本人利用者の多くは安心感から「日本円」を選びがちですが、ここに大きな罠が存在します。店舗側や決済代行会社が独自に設定するDCCの為替レートには、5%〜10%もの高額な為替マージンが上乗せされているケースが日常茶飯事だからです。
400ドルの取引でDCCを利用して日本円決済を選んでしまうと、本来61,000円程度で済むはずの支払いが、一撃で66,000円〜67,000円前後に跳ね上がる事態すら起こり得ます。海外決済では迷わず「米ドル建て(現地通貨)」を選択するのが、無駄な出費を避ける鉄則です。
外貨両替の手数料比較|400ドルの現金を最もお得に手に入れる方法
旅行や出張で400ドル分の「現金の紙幣」が必要な場合、どこで日本円から両替するかによって手元に残る金額は大きく変わります。窓口ごとのコスト構造を比較しました。
| 両替手段 | 400ドルあたりの実質手数料目安 | 特徴と使い勝手 |
|---|---|---|
| 空港・銀行窓口 | 約1,200円〜1,600円(1ドルあたり約3〜4円) | 手軽だがレートは割高。出発直前の最終手段。 |
| 現地の空港・ホテル | 約2,000円〜3,500円(店舗により大きく変動) | 最も割高になりやすい。緊急時以外は非推奨。 |
| 金券ショップ(国内) | 約800円〜1,200円(1ドルあたり約2〜3円) | 銀行窓口より有利だが、在庫状況に左右される。 |
| マルチカレンシーデビット(Wise等) | 約300円〜500円(ミッドマーケットレート適用) | 極めて低コスト。現地ATMからの現金引き出しにも対応。 |
現金決済に強いこだわりがなければ、実勢為替レート(仲値)に近いレートで両替できるWise(ワイズ)やRevolut(レボリュート)などのマルチカレンシー口座を活用するのが、圧倒的に経済的です。
【2026年最新相場】米ドル円チャートの現在地と今後の見通し
2026年の為替相場を読み解く上で軸となるのは、日米の金利差の縮小ペースと地政学的リスクです。
米連邦準備制度理事会(FRB)の金融政策が利下げサイクルに入った一方で、日本銀行はマイナス金利解除以降、段階的な追加利上げを模索し続けています。理論上は金利差の縮小によって「円高・ドル安」方向への圧力が働きやすい環境が整いつつあります。
しかし、構造的な日本の貿易赤字やデジタル赤字(海外IT大手へのサービス対価支払い)に伴う円売り需要は根強く、急激な円高回帰を阻む要因となっています。市場参加者の間では、一時的に140円台前半へ突入する場面はあっても、中長期的な底堅さから1ドル=145円〜155円のレンジで高止まりするシナリオが有力視されています。
この先400ドルの決済を予定しているなら、「さらに極端な円高を待って先延ばしにする」よりは、相場が落ち着いているタイミングで早めに決済を済ませるか、分割して両替を進めるリスクヘッジが現実的な選択肢です。
【400ドルの日本円換算】に関するよくある質問(FAQ)
Q1:400ドルは日本円でざっくり計算すると何万円くらいですか?
A1:現在の相場(1ドル=150円前後)では、おおむね「約6万円」と覚えておくと計算がスムーズです。1ドル=155円まで円安が進んでいる場合は約6万2,000円、クレジットカード利用時は手数料を含めて約6万3,000円程度を見積もっておく必要があります。
Q2:海外通販で400ドルの買い物をした時、関税や消費税はかかりますか?
A2:個人輸入の場合、商品代金の60%が課税価格となります。400ドル(約6万円)の買い物では課税価格が約3万6,000円となり、「課税価格1万円以下(商品代金16,666円以下)の免税ルール」の対象外です。そのため、商品の品目に応じた関税と国内消費税(10%)が別途請求される可能性が高くなります。革製品や衣類は特に関税率が高いため注意してください。
Q3:ドル円相場が一番動きやすい時間帯はいつですか?
A3:日本時間の午後10時30分〜午前1時前後(ニューヨーク市場のオープン直後)です。米国の重要経済指標(CPIや雇用統計など)の発表が集中し、数十分で1ドルあたり1円〜2円規模の乱高下が発生することがあります。高額な為替決済を控えている場合は、この時間帯の突発的な値動きに注意を払う必要があります。
まとめ:為替のブレと決済手数料を見極めて賢く立ち回る
400ドルという金額は、現在の為替相場において約6万円超のまとまった支出に直結します。わずか数円の為替のブレや、知らず知らずのうちに徴収される数パーセントのカード決済手数料が、最終的な支払額に数千円単位の差を生み出します。
少しでも無駄なコストを削るためには、リアルタイムレートの推移を注視するだけでなく、「決済通貨は必ず米ドルを選ぶ」「海外事務手数料の低いカードやデジタルバンクを使い分ける」といった自衛策が不可欠です。目先の表示価格だけに惑わされず、手数料まで含めた「トータルの日本円支払額」を冷静に見極めて行動してください。 (出典: 400 ドル 日本 円(Yahoo!ニュース))
